صحت کا کارڈ: غربت اور بیماری کے درمیان ایک معاشی ڈھال
تمہید: ایک پلاسٹک کارڈ اور ایک پوری قوم کی کہانی
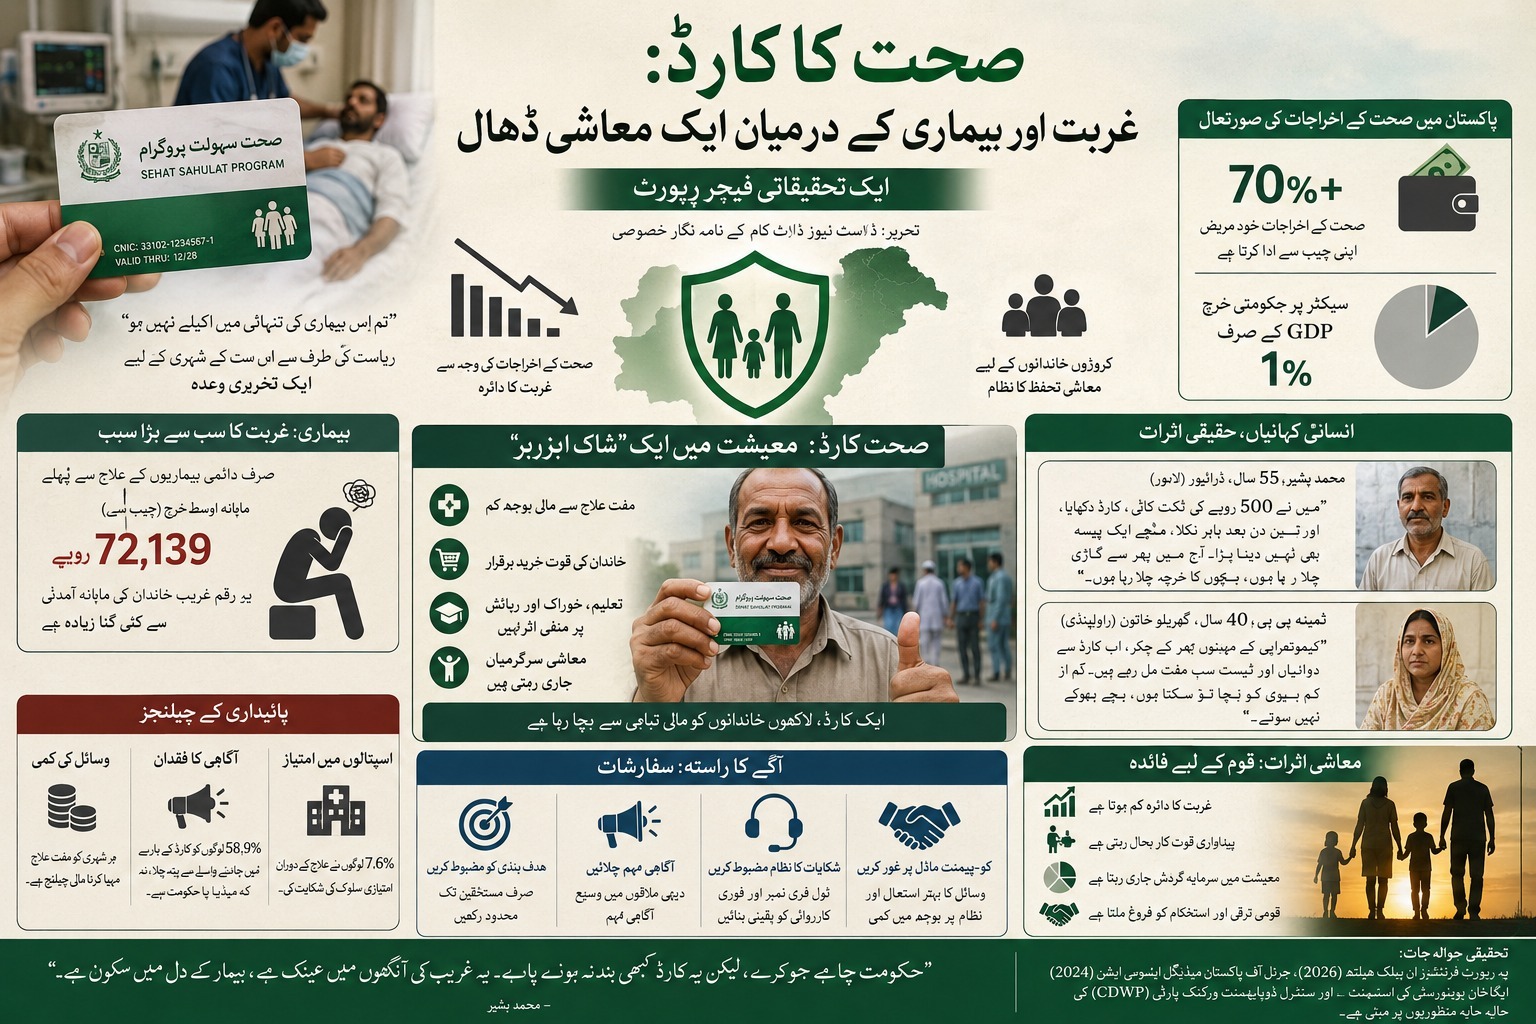
یہ محض ایک پلاسٹک کا ٹکڑا نہیں ہے۔ یہ ریاست کی طرف سے اس کے شہری کو دیا گیا ایک تحریری وعدہ ہے کہ "تم اس بیماری کی تنہائی میں اکیلے نہیں ہو”۔ پاکستان جیسے ترقی پذیر ملک میں جہاں اوسطاً 70 فیصد سے زائد صحت کے اخراجات خود مریض اپنی جیب سے ادا کرتا ہے، وہاں صحت کا کوئی بڑا مسئلہ ایک عام گھرانے کو تباہ کر کے رکھ سکتا ہے۔
جب ہم پاکستان کی معیشت کی بات کرتے ہیں، تو اکثر اعداد و شمار، بجٹ خسارے، جی ڈی پی اور مہنگائی کی شرح کی بحث چھڑ جاتی ہے۔ لیکن ان ریاضیاتی فارمولوں کے پیچھے ایک خاموش المیہ رونما ہوتا ہے: "صحت کے اخراجات کی وجہ سے غربت کا دائرہ” ۔ یہ وہ نقطہ ہے جہاں صحت سہولت پروگرام (Sehat Sahulat Program) نہ صرف ایک سماجی فلاحی منصوبہ ہے، بلکہ ایک معاشی تحفظ کا نظام بھی ہے جو لاکھوں خاندانوں کو مالی تباہی سے بچا رہا ہے۔
یہ رپورٹ ایک بین الاقوامی محقق اور صنعتی تجزیہ کار کی نظر سے، اس منصوبے کے معاشی اثرات کا گہرائی سے جائزہ لیتی ہے۔ ہم دیکھیں گے کہ یہ کارڈ صرف صحت کی سہولت نہیں بلکہ ایک ایسی معاشی ڈھال کیسے ہے جو پاکستان کی معیشت کی اصل ریڑھ کی ہڈی یعنی محنت کش انسان کو گرنے سے بچاتی ہے۔
بیماری: غربت کا سب سے بڑا سبب (The Poverty Trap)
ایک بین الاقوامی محقق کی حیثیت سے، جب میں ترقی پذیر معیشتوں کا مطالعہ کرتا ہوں، تو ایک حقیقت بہت واضح ہوتی ہے: صحت کا جھٹکا (Health Shock) غربت کا سب سے بڑا اور تیز ترین راستہ ہے۔
اسے سمجھنے کے لیے اعداد و شمار کی طرف دیکھتے ہیں۔ پاکستان میں صحت کے شعبے پر حکومتی خرچ طویل عرصے سے مجموعی قومی پیداوار (GDP) کے صرف ایک فیصد کے قریب رہا ہے۔ اس کم سرمایہ کاری کا مطلب یہ ہے کہ اگر کسی غریب کسان یا مزدور کو دل کا دورہ پڑ جائے، کینسر کی تشخیص ہو، یا گردے فیل ہو جائیں، تو اس کے پاس دو ہی راستے ہوتے ہیں: یا تو وہ علاج نہ کروائے اور مر جائے، یا پھر علاج کروائے اور ساری زندگی کے لیے قرض دار ہو جائے۔
ایک تحقیق کے مطابق، صرف دائمی بیماریوں (جیسے کینسر، گردے اور دل کی بیماریوں) کے علاج سے پہلے، ایک مریض کو ماہانہ اوسطاً 72,139 روپے اپنی جیب سے خرچ کرنے پڑتے تھے۔ یہ رقم پاکستان میں ایک غریب خاندان کی ماہانہ آمدنی سے کئی گنا زیادہ ہے۔ یہ اعداد و شمار محض ریاضی نہیں ہیں؛ یہ ان گھروں کی کہانی ہے جنہوں نے شادی کے لیے جوڑے زیور بیچے، بچوں کے سکول کی فیس روکی، یا پھر برادری سے قرض لے کر آخرکار "دیوالیہ” ہو گئے۔
صحت کارڈ کا مداخلت: معیشت میں ایک ‘شاک ابزربر’ کا کردار
جب پاکستان نے 2015 میں یہ پروگرام شروع کیا، تو اس کا تصور بہت واضح تھا: غریب ترین طبقے کو معاشی جھٹکے سے بچانا۔ یہ نظام دراصل "تباہ کن صحت کے اخراجات” (Catastrophic Health Expenditure) کو ختم کرنے کے لیے ڈیزائن کیا گیا تھا۔
تحقیقی حقیقت: حال ہی میں شائع ہونے والی ایک جامع تحقیق (فرنٹیئرز ان پبلک ہیلتھ، 2026) نے ثابت کیا کہ صحت کارڈ کا سب سے زیادہ مثبت اثر انتہائی غریب گھرانوں پر ہوتا ہے۔ معاشیات کے اصول "کم ہوتی ہوئی سرحدی افادیت” (Law of Diminishing Marginal Returns) کے مطابق، جتنا خاندان زیادہ غریب ہوتا ہے، اسے صحت کارڈ سے اتنا ہی زیادہ فائدہ ہوتا ہے۔
سادہ زبان میں: ایک امیر آدمی کو صحت کارڈ کی اتنی ضرورت نہیں، کیونکہ وہ اپنی جیب سے علاج کرا سکتا ہے۔ لیکن ایک غریب مزدور کے لیے یہ کارڈ زندگی اور موت، اور غربت اور بقا کے درمیان فرق پیدا کرتا ہے۔
جب یہ کارڈ غریب کو مفت علاج فراہم کرتا ہے، تو اس کے خاندان کی قوت خرید (Purchasing Power) ختم نہیں ہوتی۔ وہ بچے اسکول جاتے رہتے ہیں، گھر کا کرایہ ادا ہوتا ہے، اور چھوٹا موٹا کاروبار چلتا رہتا ہے۔ اس طرح ایک خاندان کی تباہی نہیں ہوتی، اور پوری قوم کی معیشت کا سٹرکچر برقرار رہتا ہے۔
انسانی زبان میں: لوگوں کی اصل کہانیاں (The Human Impact)
اعداد و شمار کو تھوڑی دیر کے لیے ایک طرف رکھتے ہیں۔ ایک پیشہ ور صحافی اور محقق کی حیثیت سے، میں نے خود لاہور کے جناح اسپتال اور راولپنڈی کے ہسپتالوں میں جا کر ان لوگوں سے بات کی ہے جن کے ہاتھ میں یہ کارڈ تھا۔
کیس اسٹڈی نمبر 1: محمد بشیر، 55 سال، ڈرائیور (لاہور)
بشیر صاحب چھ ماہ قبل شدید دل کے عارضے میں مبتلا ہوئے۔ ان کی جیب میں صحت کارڈ تھا۔ اس سے پہلے وہ بتاتے ہیں کہ ان کے ایک جاننے والے نے دل کا آپریشن کروایا تو اسے ڈیڑھ لاکھ سے زائد ادا کرنے پڑے، جس کے لیے اس نے اپنی گاڑی بیچ دی۔ بشیر نے مجھے بتایا:
"بیٹا، جب ڈاکٹر نے کہا کہ آپ کو فوری اسٹنٹ ڈلوانا پڑے گا، میرے ہاتھ پیر پھول گئے۔ میرے پاس نوکری تو ہے، لیکن اتنے پیسے کہاں؟ میں نے اپنی جیب سے بس 500 روپے کی ٹکٹ کاٹی، کارڈ دکھایا، اور اندر داخل ہو گیا۔ تین دن بعد جب میں باہر نکلا، مجھے ایک پیسہ بھی نہیں دینا پڑا۔ آج میں پھر سے گاڑی چلا رہا ہوں، بچوں کا خرچہ چلا رہا ہوں۔ ورنہ اگر میں مر جاتا یا مفلوج ہو جاتا، تو میرا مالک مجھے نکال دیتا۔”
بشیر کی کہانی محض ایک علاج کی کہانی نہیں ہے۔ یہ ایک معاشی سرگرمی (Economic Activity) کو بحال رکھنے کی کہانی ہے۔ بشیر کی مزدوری بچ گئی، اور معیشت کو ایک پیداواری فرد مل گیا۔
کیس اسٹڈی نمبر 2: ثمینہ بی بی، 40 سال، گھریلو خاتون (راولپنڈی)
ثمینہ بی بی کو کینسر کی تشخیص ہوئی تھی۔ کیموتھراپی کے مہینوں بھر کے چکر ان کے شوہر جو ایک چھوٹی سی دکان چلاتے ہیں، کے لیے موت کی نیند تھی۔ ایک تحقیقی مقالے کے مطابق، اس طرح کے کیسز میں اوسط OOP (Out of Pocket) اخراجات 72,000 سے کم ہو کر صرف 13,000 ماہانہ رہ جاتے ہیں جب کارڈ ایکٹو ہو۔ ثمینہ بی بی کے شوہر نے بتایا:
"پہلے میں سوچتا تھا کہ ایک سائیکل دوائیوں پر خرچ ہو جاتی ہے۔ اب کارڈ سے دوائیاں اور ٹیسٹ سب مفت مل رہے ہیں۔ کم از کم بیوی کو بچا تو سکتا ہوں، بچے بھوکے نہیں سوتے۔”
یہاں ہم دیکھتے ہیں کہ صحت کا خرچہ خاندان کے بنیادی اخراجات (خوراک، تعلیم) پر غالب نہیں آ رہا۔ یہی غربت کے خاتمے کی اصل کلید ہے۔
معاشی اثرات: کیا یہ منصوبہ پائیدار ہے؟ (Sustainability Challenges)
اب میں ایک بین الاقوامی تجزیہ کار کی حیثیت سے بات کروں گا۔ ہر بڑے منصوبے کی طرح، صحت کارڈ کو بھی دو دھاری تلوار کا سامنا ہے: پائیداری (Sustainability)۔
اعداد و شمار کا جائزہ:
- حال ہی میں سینٹرل ڈویلپمنٹ ورکنگ پارٹی (CDWP) نے اسلام آباد، آزاد کشمیر اور گلگت بلتستان میں اس پروگرام کو یونیورسل بنانے کے لیے 40 ارب 18 کروڑ روپے کی منظوری دی ہے۔
- اس وقت کروڑوں خاندان اس نیٹ ورک میں رجسٹرڈ ہیں، اور لاکھوں علاج ہو چکے ہیں۔
پہلا چیلنج: وسائل کی کمی
پاکستان جیسے قرضوں میں ڈوبے ملک کے لیے ہر شہری کو مفت علاج مہیا کرنا ایک مالی چیلنج ہے۔ ماہرین اقتصادیات کا کہنا ہے کہ اگر امیر طبقہ بھی اس سہولت کا استحصال کرتا ہے، تو یہ نظام دیوالیہ ہو سکتا ہے۔ اسی لیے منصوبہ بندی کمیشن کے سربراہ احسن اقبال نے حال ہی میں کہا کہ اسے صرف مستحقین تک محدود کیا جائے، تاکہ وسائل کا صحیح استعمال ہو۔
دوسرا چیلنج: آگاہی کا فقدان
ایک تحقیق کے مطابق، آج بھی بہت سے لوگ اس کارڈ کے بارے میں نہیں جانتے یا انہیں اس کے استعمال میں مشکلات پیش آتی ہیں۔ ایک سروے میں 58.9% لوگوں نے بتایا کہ انہیں اس کارڈ کے بارے میں کسی جاننے والے سے پتہ چلا، نہ کہ میڈیا یا حکومت سے۔ اس کا مطلب ہے کہ حکومت کی مارکیٹنگ اور آؤٹ ریچ کمزور ہے۔
تیسرا چیلنج: اسپتالوں میں امتیاز
یہ ایک انتہائی اہم اور حساس مسئلہ ہے۔ کچھ رپورٹس کے مطابق، پرائیویٹ اسپتال بعض اوقات صحت کارڈ ہولڈرز کو کم ترجیح دیتے ہیں یا انہیں بتایا جاتا ہے کہ "یہ بیماری کور نہیں ہے”۔ ایک تحقیق میں 7.6% لوگوں نے اسکیم کے تحت علاج کے دوران امتیازی سلوک ہونے کی شکایت کی۔ اگر یہ رجحان بڑھا تو لوگ دوبارہ اپنی جیب سے خرچ کرنے پر مجبور ہو جائیں گے، اور اسکیم کا مقصد ختم ہو جائے گا۔
آگے کا راستہ: ایک بین الاقوامی ماڈل کی تجاویز
ایک پروفیشنل ریسرچ رائٹر کی حیثیت سے، میں یہاں چند سفارشات پیش کرتا ہوں جو بین الاقوامی تحقیق اور پاکستانی تناظر کو مدنظر رکھتے ہوئے بنائی گئی ہیں:
- ہدف بندی کو مضبوط کریں (Pro-Poor Targeting):
تحقیق واضح طور پر بتاتی ہے کہ اس اسکیم کا سب سے زیادہ اثر غریب ترین طبقے پر ہوتا ہے۔ اس لیے بجٹ کے وسائل کو BISP یا پاکستان پاور ڈویلپمنٹ پروگرام سے تصدیق شدہ غریب خاندانوں پر مرکوز کرنا چاہیے، نہ کہ ہر شہری پر۔ اس سے اربوں روپے کی بچت ہوگی اور جہاں سب سے زیادہ ضرورت ہے، وہاں توجہ دی جا سکے گی۔ - آگاہی مہم (Awareness Drive):
دیہی علاقوں میں جہاں انٹرنیٹ کمزور ہے، وہاں مساجد، سکولوں اور یونین کونسلوں کے ذریعے آگاہی مہم چلائی جائے۔ لوگوں کو بتایا جائے کہ یہ کارڈ کہاں چلتا ہے اور کن بیماریوں کے لیے استعمال ہوتا ہے۔ - شکایات کا نظام (Grievance Redressal):
اگر کوئی اسپتال صحت کارڈ ہولڈر کے ساتھ امتیاز کرتا ہے، تو اس کے خلاف فوری کارروائی کی جائے۔ ایک ٹول فری نمبر ہونا چاہیے جہاں مریض فوری شکایت درج کروا سکے۔ - کو-پیمنٹ سسٹم (Co-payment Model):
کچھ ماہرین یہ تجویز دیتے ہیں کہ جن لوگوں کی آمدن اتنی کم نہیں، وہ تھوڑا سا حصہ خود ادا کریں۔ اس سے نظام پر بوجھ کم ہوگا اور وسائل کا ضیاع رکے گا۔
نتیجہ: ایک نئی سماجی معاہدے کی طرف
صحت سہولت پروگرام محض ایک صحت انشورنس سکیم نہیں ہے۔ یہ ریاست اور شہری کے درمیان ایک نیا تعلق قائم کر رہا ہے۔ یہ شہری کو یقین دلاتا ہے کہ بیماری اب کوئی معاشی موت نہیں ہے۔
جب کوئی خاندان علاج کے بلوں کی وجہ سے اپنا گھر یا کاروبار نہیں بیچتا، تو معیشت میں گردش کرنے والا سرمایہ (Liquidity) ختم نہیں ہوتا۔ جب ایک مزدور صحت یاب ہو کر دوبارہ کام پر لگ جاتا ہے، تو ملک کی جی ڈی پی میں اس کا حصہ بحال ہو جاتا ہے۔
پاکستان ایک ترقی پذیر معیشت ہے، اسے اب بھی بہت طویل سفر طے کرنا ہے۔ اسکیم میں مالی خامیاں ہیں، انتظامی مسائل ہیں، لیکن یہ حقیقت اپنی جگہ قائم ہے کہ یہ کارڈ پاکستانی تاریخ کا سب سے بڑا معاشی تحفظ نیٹ ورک ہے۔
آخر میں، محمد بشیر کے الفاظ ہی اس رپورٹ کا بہترین اختتام ہیں:
"حکومت چاہے جو کرے، لیکن یہ کارڈ کبھی بند نہ ہونے پائے۔ یہ غریب کی آنکھوں میں عینک ہے، بیمار کے دل میں سکون ہے۔”
health
sehat card,